Sonntag, 7. Oktober 2012

Romney beeindruckt


Zur Vergrößerung Schaubilder einfach anklicken.

Die erste Oktober-Woche brachte ähnlich wie im August und September beeindruckende Indexverbesserungen. Der Wiener ATX führte wieder einmal das Wochen-Plus an (grüner Pfeil), während der DAX den Tagessieg erzielte (grüner Pfeil) und weiterhin seit Jahresbeginn vorn liegt (grüner Pfeil). Texas-Öl war diesmal der Verlierer in allen Zeitabschnitten (drei rote Pfeile). Ein Rückgang auf die $80-Marke noch vor Jahresende ist durchaus realistisch. Unruhen im Nahen Osten können allerdings immer wieder zu kurzfristigen Ölpreis-Rallyes führen. 


Die amerikanische Präsidentschaftswahl wird doch noch spannend. Das erste Fernsehduell brachte einen klaren Sieg für Mitt Romney. Präsident Obama wirkte abwesend und schwach, Romney dagegen fokussiert und überzeugend wie nie zuvor. Nach jüngsten Umfragen ist der deutliche Vorsprung von Obama in den entscheidenden acht Staaten deutlich geschrumpft. Eine nochmalige Niederlage wie am vergangenen Mittwoch kann sich der Präsident nicht leisten. Das nächste Fernseh-Duell findet am 16. Oktober statt. In dieser Woche treffen am Donnerstag Vize-Präsident Biden und sein republikanischer Kontrahent Ryan aufeinander. Diese Debatte hat zwar weniger Gewicht, ist aber keinesfalls bedeutungslos.

Am Dienstag nach Börsenschluss legt Alcoa als erster Dow Jones Wert sein Quartalsergebnis vor. Analysten rechnen mit keiner positiven Überraschung bei dem Aluminium-Hersteller. Aufgrund der allgemeinen Wachstumsabschwächung wird es für Unternehmen schwer sein, die bisherigen Rekordgewinne noch entscheidend zu steigern. Die zweite Oktoberwoche muss sich ein nochmaliges Plus hart erarbeiten.


Der US-Arbeitsmarkt überraschte im September mit widersprüchlichen Daten. Die Haushalts-umfrage, die für die Arbeitslosenrate entscheidend ist, kommt auf einen erstaunlich hohen  Zuwachs von 873.000 Arbeitsplätzen. Die Arbeitslosenrate fiel damit erstmals seit 43 Monaten unter die 8%-Marke und liegt mit 7,8% (blauer Pfeil) auf dem gleichen Stand (rote Linie) wie zu Amtsantritt von Präsident Obama im Januar 2009 (hellblauer Pfeil). Im Oktober 2009 stieg die Arbeitslosigkeit auf 10% (roter Pfeil), bevor der Abwärtstrend einsetzte (hellgrüne Linie). 

Die Statistik der Unternehmen, die für die Arbeitsplatzbeschaffung entscheidend ist, kommt jedoch nur auf 114.000 neue Arbeitsplätze im September, was ein Unterschied von 759.000 (!) Arbeitsplätzen gegenüber der Haushaltsumfrage bedeutet. Ähnlich hohe Diskrepanzen  gab es allerdings  bereits mehrere Male in den vergangenen Jahren, sodass der Verdacht einer Manipulation der Zahlen kurz vor den Wahlen kaum stichhaltig ist. Diese Arbeitsmarkdaten sind daher trotz Fragezeichen für Präsident Obama positiv zu bewerten. 


Die jüngste Prognose  der Weltbank hat die Wachstumsraten für dieses Jahr  und auch für 2013 etwas zurückgenommen. Mit einer globalen Rezession wird jedoch nicht gerechnet. Die Auftragslage der amerikanischen Industrie hat seit dem ersten Quartal 2010 nachgelassen (roter Pfeil) und liegt momentan unter dem Vorjahresniveau (blauer Pfeil). Unmittelbar nach der Rezession von 2008/2009 war es zu deutlichen Verbesserungen gekommen. Davon ist jetzt kaum noch etwas zu verspüren. 


Der griechische Aktienindex FTASE, der die 20 größten und liquidesten Unternehmen der Athener Börse repräsentiert, ist in den vergangenen vier Monaten um 75% gestiegen (grüner Pfeil), nachdem er allerdings zuvor in ebenfalls vier Monaten um 43% gefallen war (roter Pfeil). Vor einem Jahr erwähnte ich im Blog am 7. November 2011 diesen Index für risikobereite Anleger und schätzte das Potential auf 100% innerhalb von drei Jahren. Wer diesem Ratschlag folgte und sich in drei Tranchen einkaufte, weist heute ein Plus von fast 25% auf. Auf der Invest-Messe in Stuttgart Ende April nannte ich die Athener Börse erneut eine interessante Spekulation. Beim Kauf in drei Tranchen kommt man auf ein Plus von über 30% bis heute. Das Potential ist damit noch nicht ausgeschöpft; allerdings sind jetzt Käufe erst wieder bei Index-Schwäche vorzunehmen. Die Hotline diskutiert dieses Thema zum gegeben Zeitpunkt.


Im Blog vom 27. August erwähnte ich, dass Gold in Euro noch in diesem Jahr ein neues Rekordhoch erreichen kann. Dies ist in der vergangenen Woche eingetreten. Auch auf Dollar-Basis ist ein neuer Höchststand bis Jahresende nunmehr möglich, aber nicht garantiert! Dies ist das 12. Jahr in Folge, wo der Goldpreis steigt.. Ein solcher Trend hält jedoch nicht ewig an, zumal es zur Zeit (zu) viele Gold-Optimisten gibt. Preisschwankungen von über $200 sollten daher in den kommenden 15 Monaten nicht überraschen. Dies war bereits in den vergangenen 12 Monaten der Fall. Meine Goldminen Empfehlungen - Newmont Mining und Freeport-McMoRan Copper & Gold Inc - erzielten Kursgewinne von über 30% seit Ende Juli. Positionen können weiter gehalten werden, sind aber mit einem Stop abzusichern. Auch dies wird auf der Hotline regelmäßig diskutiert.

Weitere Einschätzungen und Empfehlungen auf der Hotline. Der nächste Blog erscheint in der dritten Oktober-Woche.


Heiko Thieme

Dienstag, 2. Oktober 2012

Endspurt


Die letzte Septemberwoche brachte nach einem schwachen Freitag deutliche Minuszahlen, wobei der DAX jeweils das Schlusslicht darstellte (rote Pfeile). Allerdings liegt der DAX seit Jahresbeginn und auch im 3. Quartal unter den Börsen der obigen Tabelle deutlich vorn (hellgrüne Pfeile) und wurde im September nur knapp von der Wiener Börse (ATX) geschlagen (hellgrüner Pfeil). Der September verlief  überraschend ähnlich wie der August. Die erste Monatshälfte brachte Index-Gewinne, die in der zweiten Hälfte teilweise wieder verloren gingen, ohne dabei jedoch das Monatsplus zu gefährden. Seit 1950 gab es nur vier Jahre, wo nach einem positiven August und September nochmals ein Plus im Oktober folgte; dies war 1963, 1965, 1968 und 1996 der Fall. In den beiden Wahljahren (1968 und 1996) setzte sich die Rallye dann sogar noch im November fort. Jedoch in keinem Jahr hielt der Aufwärtstrend in den vergangenen 62 Jahren von August bis zum Jahresende an. Aus historische Sicht liegt die Wahrscheinlichkeit also unter 10% für einen 'goldenen Oktober ' an den Börsen. Allerdings können die bisherigen Jahreshochs im vierten Quartal noch etwas übertroffen werden, ohne dabei neue absolute Höchststände zu erreichen. Lediglich der Dow Jones könnte sein Rekordhoch vom Oktober 2007 noch vor Jahresende herausfordern, wozu nur noch rund 5% fehlen. Der S&P 500 Index ist dagegen von seiner Rekordmarke über 8% entfernt; beim DAX fehlen sogar mehr als 12% bis zu einem neuen Höchststand.

Das 3. Quartal war für Edelmetalle besonders erfolgreich, wobei Silber im September, 3.Quartal und auch seit Jahresbeginn vorn liegt (grüne Pfeile), während Platin den Wochen- und Tagessieg erzielte (grüne Pfeile). Lediglich das Öl nahm an der Rallye im September nicht teil (roter Pfeil). Texas Öl bleibt damit auch der Verlierer seit Jahresbeginn (roter Pfeil).

Bei den US-Präsidentschaftswahlen, die am 6. November stattfinden, beginnt am Mittwoch der Endspurt mit dem ersten von drei Fernsehduellen zwischen Präsident Barack Obama und seinem republikanischen Herausforderer  Mitt Romney. Zur Zeit liegt Obama in den kritischen acht Staaten vorn. Neben der Politik spielen diese Woche die Arbeitsmarktdaten für September, die am Freitag veröffentlicht werden, eine entscheidende Rolle.


Dieses Chart-Bild zeigt eine historische Perspektive dieser aktuellen Hausse, die vor einem Jahr am 4. Oktober an Wall Street begann. Seit 1900 gab es insgesamt 28 Haussen, nachdem der Dow Jones vorher jeweils mindestens 15% eingebüßt hatte. Die längste Hausse (blauer Pfeil) dauerte fast acht Jahre (!) von Oktober 1990 bis Juli 1998 und erzielte mit einem Plus von knapp 300% einen Rekordanstieg. Die kürzeste Rallye dauerte 1932 nur rund zwei Monate und brachte einem Anstieg von knapp 100% (brauner Pfeil). Rund 80% aller Haussen (hellblaues Viereck) brachten in den vergangenen 112 Jahren Index-Gewinne von 30% bis 150% und dauerten zwischen 9,5 Monaten bis zu 3,2 Jahren. Der Durchschnitt aller 28 Haussen (grüner Pfeil) liegt bei einem Plus von 100% innerhalb von gut zwei Jahren. Die aktuelle Hausse (roter Pfeil), die vor einem Jahr am 4. Oktober begann, nachdem der Dow Jones zuvor innerhalb weniger Wochen fast 17% gefallen war, hat sowohl von der Dauer als auch vom Potential her noch viel Spielraum, um allein nur den Durchschnitt zu erreichen. Neue Höchststände noch in diesem Jahr sind daher keine Illusion!


Die Weltwirtschaft schwächt sich in fast allen Regionen ab. Die Berechnungen für das US-Wachstum im zweiten Quartal wurden vergangene Woche auf ein bescheidenes Plus von 1,3% reduziert (blauer Pfeil). Gegenüber dem Vorjahr liegt das Plus zwar noch etwas über der zwei Prozent-Marke (grüner Pfeil), aber das erste Halbjahr liegt deutlich unter dieser Trendlinie. Die Wirtschaftserholung seit Mitte 2009 (grüne Schattierung) verläuft bisher unterdurchschnittlich. Allerdings war die vorangegangene Rezession (rote Schattierung) auch die schwerste in über 75 Jahren. Schwächt sich das Weltwirtschaftswachstum weiterhin ab, so ist die globale Börsenhausse gefährdet.

Weitere Einschätzungen und Empfehlungen auf der Hotline. Der nächste Blog erscheint in der zweiten Oktober-Woche.


Details zur Skizze unter:

sebthieme.com


Heiko Thieme

Montag, 24. September 2012

Erfolgreicher Sommer


Der leichte Wochenverlust an Wall Street stellt den allgemeinen Aufwärtstrend nicht in Frage, sondern ist aus technischer Sicht sogar positiv zu bewerten. Atempausen gehören zu einer Hausse. Fragezeichen gibt es dagegen beim Öl, das im Wochenverlauf deutlich zurückkam (roter Pfeil) und jetzt wieder auch seit Jahresbeginn im Minus liegt (roter Pfeil). Meine Kaufbandbreite für Texas-Öl (WTI) bleibt bei $70 bis $80 pro Barrel.

Dieser Sommer, der am Freitag offiziell endete, war in allen Anlagebereichen sehr ergiebig. Unter den Aktienmärkten auf der Tabelle beeindruckte der DAX (hellgrüner Pfeil). Silber glänzte mit einem Plus von über 21% nicht nur im Sommer (grüner Pfeil), sondern konnte auch dadurch seit Jahresbeginn auf den zweiten Platz  (hellgrüner Pfeil) nach dem DAX (grüner Pfeil) aufrücken.

Die letzte September-Woche kann ebenfalls im Minus enden, ohne dabei jedoch das Monatsplus zu gefährden. Neue Höchststände beim Dow Jones sind bereits im vierten Quartal möglich, beim DAX rechne ich nach wie vor damit erst im nächsten Jahr vor Ende April. Auch der S&P 500 Index wird sich schwer tun, neue Rekorde noch in diesem Jahr zu erzielen. 

Der Ausgang der Kongress- und Präsidentschaftswahlen am 6. November wird die Endstände an den Aktienmärkten vor Jahresende entscheidend beeinflussen. Selbst wenn Obama wiedergewählt wird, was ich annehme, wird er keine Mehrheit im Repräsentantenhaus haben und im Senat bestenfalls über eine knappe Mehrheit verfügen. Dies bedeutet erneut eine politische Patt-Situation, wie bereits in den vergangenen zwei Jahren. Die US-Wirtschaft kann damit leben, Beifall verdient es jedoch kaum.

Vor sechs Wochen (siehe Blog vom 14. August) empfahl ich für flexible Anleger die Facebook Aktie mit einen Kurspotential von 25% bis November. Der Aktienkurs fiel Anfang September unter $18 und wurde auf meiner Hotline nochmals empfohlen. Nach einem Kursanstieg von 30% riet ich vergangene Woche zur Gewinnmitnahme. Heute fiel der Kurs um fast 10%, nachdem das Wochenmagazin Barron's die Aktie am Wochenende negativ beurteilte. Die Hotline machte sich bezahlt.

Zur Vergrößerung Chartbilder anklicken.


Der US-Freiverkehrsmarkt (NASDAQ) hat am Freitag einen 12-jährigen Höchststand erreicht (grüner Pfeil). Zuletzt wurde dieses Niveau im November 2000 (grüner Kreis) gesehen. Der NASDAQ hat in den vergangenen 13 Jahren dramatische Höhen und Tiefen erlebt. Eine Strategie des Kaufens und Haltens hätte sich hier nicht bezahlt gemacht. Vom allzeitigen Rekordhoch (5.049) am 10 . März 2000 fiel dieser Index innerhalb von 2 Jahren und sieben Monaten  um 78% bis zum 9. Oktober 2002 (roter Pfeil). Nur einmal gab es einen noch größeren Verlust, als der Dow Jones Index in einem fast gleich langen Zeitraum von 2 Jahren und fünf Monaten von April 1930 bis September 1932 einen Einbruch von 86% erlebte. Der NASDAQ legte innerhalb von fünf Jahren bis zum 31. Oktober 2007 ein beachtliches Plus von 157% vor (blauer Pfeil). Danach kaum es erneut zu einem Einbruch von 56% (lila Pfeil) innerhalb von 17 Monaten. Am 9. März 2009 begann eine neue Hausse, die nach einer kurzen Unterbrechung im Sommer vergangenen Jahres (-18 % innerhalb eines Monats) bisher ein Plus von 151% einbrachte (hellblauer Pfeil). Der kometenhafte Anstieg von Apple machte dabei rund 20% aus! Um den  Höchststand vom März 2000 wieder zu erreichen, müsste der NASDAQ fast 60% steigen, was innerhalb dieses Jahrzehnts durchaus möglich aber nicht garantiert ist.


Wäre Apple im Dow Jones, so würde dieser Index auf einem neuen Rekordhoch von über 15.000 stehen. Am heutigen Montag wird der Nahrungsmittelkonzern Kraft Foods (KFT) aus dem Dow Jones herausgenommen und ersetzt durch das in der Gesundheitspflege tätige Unternehmen UnitedHealth Group (UNH). Zuletzt wurde der Dow Jones im Juni 2009 verändert, als der Autohersteller General Motors und der Finanzkonzern Citigroup durch den Technologiekonzern Cisco Sysrems (CSCO) und die Versicherungsgruppe Travelers (TRA) ersetzt wurden.


Die Erholung am Immobilienmarkt setzt sich fort (blauer Pfeil). Der Verkauf von existierenden Häusern (Altbauten) ist  im August deutlich gestiegen (grüner Pfeil) und hat damit den Rückgang im Juni mehr als aufgeholt. Die Tiefstände wurden Mitte 2010 gesehen (roter Pfeil). Hypothekenzinsen liegen mit rund 3,5% (lila Pfeil) auf einem historischen Niedrigstniveau.


Bauwerte haben sich in jüngster Zeit deutlich erholt und bestätigen damit meine Kaufempfehlungen in diesem Sektor seit 2009. In der ersten Hälfte des vergangenen Jahrzehnts kam es zu einer völligen Überhitzungsphase im Bausektor, der innerhalb von fünfeinhalb Jahren um 840% stieg (braune Linie). Mit dem Einbruch der Bauwerte von 86% innerhalb von zwei Jahren und sieben Monaten (rote Linie) begann die größte globale Finanzkrise in 75 Jahren. Seit März 2009 (grüner Pfeil) stieg der Bau-Index um 180% (grüne Linie). Wer den Einstieg verpasst hatte, konnte nochmals vor einem Jahr (schwarzer Pfeil) mit einem ähnlichen Erfolg (schwarze Linie) einsteigen. Der Bauwert Lennar (LEN) hat seit März 2009 bereits fast 400% zugelegt! Die großen Gewinne erzielt man nur dann, wenn keiner kaufen will. Wer erst jetzt einsteigt kommt zu spät. Teilgewinnmitnahme und Gewinnabsicherung sind dagegen nunmehr empfohlen. 


Deutschland liegt beim Bierverbrauch in Europa an erster Stelle. Allerdings sieht die Statistik etwas anders aus, wenn man den Verbrauch auf pro Kopf umrechnet. Hier kommen die Tschechen auf Platz eins, gefolgt von den Österreichern und erst dann die Deutschen auf Rang drei! Alles ist relativ.

Das Oktoberfest hat am Wochenende begonnen. Bis zum 7. Oktober wird das größte Volksfest der Welt rund sieben Millionen Besucher anlocken. Der Bierkonsum und Verzehr sind gigantisch. Ein Mass Bier kostet mit über neun Euro fast doppelt soviel wie bei anderen Veranstaltungen. Für weitere Details zum Oktoberfest die nächste Zeile anklicken.


Weitere Analysen und Empfehlungen auf der Hotline. Der nächste Blog erscheint in der ersten Oktober-Woche.


Details zum Bild:

Heiko Thieme

Dienstag, 18. September 2012

Höchststände in Sicht


Meine aktuelle Anlagestrategie erläuterte ich im Telefon-Interview mit Karolin Oltersdorf vom Deutschen Anleger Fernsehen (DAF) am Freitag.
Zur Vergrößerung den folgenden Text anklicken. 


Zum Interview die nächste Zeile anklicken

http://www.daf.fm/video/heiko-thieme-wir-kriegen-neue-hoechststaende-50157233.html


Die erste September-Hälfte überraschte mit deutlichen Kursgewinnen, womit ich nicht gerechnet hatte. Extrapoliert man diesen zwei Wochentrend, so käme man beim S&P 500 Index auf eine Verdoppelung innerhalb eines Jahres. Beim DAX waren es sogar ein Plus von 170% und beim ATX unglaubliche 228% (!!); der SMI käme "nur" auf  64%. Dieser Vergleich zeigt: das eingeschlagene Tempo kann so nicht weitergehen. Die zweite September-Hälfte wird daher wahrscheinlich etwas von dieser außergewöhnlichen Gewinnsträhne wieder abgeben, ohne jedoch dabei den Aufwärtstrend zu beenden. Der Europäische Zentralbankchef Mario Draghi war für das Kursfeuerwerk in der ersten September-Woche verantwortlich mit seiner Bereitschaftserklärung, Staatsanleihen von schwachen EU-Ländern durch Käufe zu unterstützen. Die zweite September-Woche geht auf das Konto von US-Notenbankchef Ben Bernanke, der seine Niedrigzins-Politik bis mindestens 2015 fortsetzen will, um somit neue Arbeitsplätze zu schaffen und gleichzeitig den Immobilienmarkt zu unterstützen. Kritiker sehen hierin eine Inflationsgefahr, die sich bereits im Rohstoffsektor bemerkbar macht und auch zum Teil den Börsenaufschwung begründet. Ich begrüße dagegen beide Entscheidungen, die dem Euro helfen und das Wirtschaftswachstum unterstützten. Mit dem Inflationsthema können sich die Zentralbanken später beschäftigen.

Die obige Tabelle weist nur grüne bzw. hellgrüne Pfeile auf, was sehr selten passiert. Kein einziger Index liegt im Minus. Lediglich das Silber trat vergangene Woche auf der Stelle, liegt aber seit Jahresbeginn an zweiter Stelle (hellgrüner Pfeil) nach dem DAX (grüner Pfeil). Platin war der Wochensieger (grüner Pfeil), während der Wiener Index (ATX) unter den Börsen vorne lag (hellgrüner Pfeil) und auch den Tagespreis erzielte (grüner Pfeil). Auch der Euro konnte sich weiter erholen (hellgrüner Pfeil) und liegt erstmals seit dem 8. Mai wieder über der $1,30-Marke und damit außerhalb meines Kaufniveaus.

Zum Vergrößern die Schaubilder anklicken


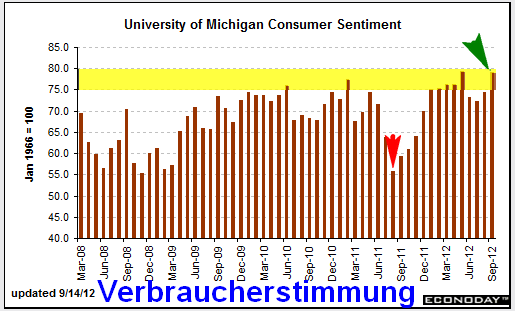
Die Verbraucherstimmung hat sich wieder deutlich erholt (grüner Pfeil) und befindet sich auf einem Niveau (gelbe Markierung), was auf eine Wachstumsbeschleunigung hindeutet. Vor 13 Monaten war dieses Stimmungsbarometer vollkommen eingebrochen (roter Pfeil)  und löste die Börsenbaisse aus. Während Kritiker vor einer bevorstehenden Rezession warnen, rechne ich mit einer Wachstumserholung, sofern Politiker nicht wieder wie im vergangenen Jahr einen Strich durch diese Rechnung machen und der Ölpreis nicht weiter eskaliert.


Verbraucherpreise stiegen 0,6% im August, was primär auf höhere Energiekosten beruhte. Die Kernrate - ohne Energie und Nahrungsmittel - wies einen geringen Anstieg von 0,1% auf. Gegenüber dem Vorjahr liegt die allgemeine Inflationsrate bei 1,7% im August nach 1,4% im Juli (roter Pfeil) und fast 4% vor einem Jahr (blauer Pfeil), während die Kernrate auf 1,9% kommt. Beide Raten liegen unter der 2%-Marke (grüne Linie) und weisen somit keine akute Inflationsgefahr auf. Allerdings wird das Inflationsthema in den kommenden Monaten immer wieder auftauchen.  Auch im Einzelhandel verzerrten steigende Benzinpreise die Statistik. Gelder, die für Kaufhäuser bestimmt waren, flossen stattdessen in den Tank.


In genau sieben Wochen - am 6. November - findet die Präsidentschaftswahl in den USA statt. Während Präsident Obama in den Ballungszentren an der West-Küste und auch Nord-0st-Küste dominiert (blaue Felder), liegen die Republikaner in den meist bevölkerungsärmeren Gebieten im Mittleren Westen inklusive Rocky-Mountain-Staaten und Süd-Staaten deutlich vorn (rote Felder). Laut neuesten Umfragen, liegt Obama mit 247 Wahlstimmen vor Romney mit 196 Stimmen. Als unentschieden gelten sieben Staaten mit insgesamt 95 Wahlmänner-Stimmen (lila Felder mit Fragezeichen). Diese Staaten sind mit ihren jeweiligen Stimmen im Chartbild unter rechts aufgezeigt (grüne Markierung). Sechs von diesen Staaten haben 2008 für Obama gestimmt; nur Missouri (MO) ging an die Republikaner. Romney muss auf jeden Fall in Ohio (OH) oder Florida (FL) gewinnen, um überhaupt eine Chance auf Erfolg zu haben. Gewinnt Obama dagegen in Florida, so wird er wiedergewählt. Gewinnt er dagegen in Ohio und verliert in Florida, so fehlen ihm zur Wiederwahl nur sechs Stimmen, die er mit einem Sieg in Iowa (IA) erzielen kann. Obama hat zur Zeit die besseren Karten. Auch wenn sieben Wochen in der Politik fast eine Ewigkeit sind, gehe ich nach wie vor von einem Wahlsieg für Obamas aus, auch wenn es sehr knapp werden kann.


Der Dow Jones und DAX haben sich seit ihren Höchstständen von 2007 - beim Dow war es der 9 Oktober (blauer Pfeil) beim DAX bereits der 16 Juli - sehr ähnlich entwickelt. Der Dow (schwarzer Pfeil) hat gegenüber dem DAX (roter Pfeil) die Nase momentan etwas vorn. Beide Indices sind seit ihren Tiefständen vom März 2009 (grüner Pfeil) etwas mehr als 100% gestiegen und haben ihre Höchststände in Sicht. Bis zum Rekordhoch von 2007 fehlen beim Dow Jones lediglich rund 4% (Schlusskurs Freitag), während es beim DAX fast 10% sind. Ein Anstieg von 4% bis Jahresende ist durchaus machbar, ein Anstieg von 10% dagegen eine Herausforderung. Die Politik und nicht so sehr die Wirtschaft spielt in beiden Fällen eine wichtige Rolle. Die "Hexenstunde" am kommenden Freitag, wenn vier Terminkontrakte gleichzeitig fällig werden, wird in dieser Woche für Volatilität sorgen.


Der Aktienkurs von Apple wird heute am Dienstag die $700-Marke übersteigen und eine Marktkapitalisierung in einer Rekordhöhe von einer halben Billion Euro (!!) aufweisen.An zweiter Stelle liegt der Öl-Gigant Exxon Mobil mit knapp 324 Mrd.Euro. Die 10 größten DAX-Werte kommen auf eine Marktkapitalisierung (Wert aller Aktien) von 528 Mrd. Euro. Die übrigen 20 DAX-Werte lagen am Freitag bei insgesamt 295 Mrd. Euro. Für den Wert des Apple-Konzern könnte man heute 25 DAX-Werte kaufen. Lediglich die fünf größten DAX-Werte - Siemens, SAP, VW, BASF und Bayer - wären nicht dabei. Apple ist nicht groß sondern gigantisch! 

Ich hatte im Juni 2010 eine Teilgewinnmitnahme bei Apple zu einem Kurs von $270 empfohlen (Blog vom 26. Juni 2010), nachdem die Aktie seit meiner Kaufempfehlung im Januar 2009 (Blog vom 21 Januar 2009) über 200% zugelegt hatte. Dies war im nachhinein zu früh, aber die Restposition trägt weiterhin Früchte. Gewinnmitnahme verarmt nicht aber kann mitunter dennoch frustrieren.

Weitere Analysen und Empfehlungen auf der Hotline, die es seit 1986 gibt! Mein nächster Blog erscheint in der letzten September-Woche.


Details zum Bild:

Heiko Thieme

Samstag, 8. September 2012

Beifall für Mario Draghi


Die erste September-Woche beeindruckte mit einem deutlichen Plus und neuen Jahreshöchstständen beim Dow, DAX und SMI. Den Grund hierfür lieferte Mario Draghi. Der Europäische Zentralbank-Chef signalisierte seine Bereitschaft, Staatsanleihen mit kurzer Laufzeit von Euro-Ländern zu kaufen. Diese Strategie soll gleich zwei Ziele erreichen; die Zinsen schwacher Euro-Länder (Griechenland, Italien, Irland, Portugal und Spanien) senken und den Euro stützen. Börsianer begrüßten dies mit Beifall und steigenden Aktienkursen. Finanztitel profitierten davon besonders. Meine Kaufempfehlung in diesem Sektor erwies sich somit als richtig. Die Deutsche Bank Aktie legte innerhalb von sechs Wochen über 30% zu! Solche schnellen Kursgewinne sind jetzt abzusichern oder teilweise glattzustellen.

Silber wurde Tagesbester (grüner Pfeil) und erzielte gleichzeitig zum dritten Mal hintereinander den Wochensieg (grüner Pfeil), während Österreich (ATX) unter den Börsen auf Tages- und Wochenbasis vorn lag (hellgrüne Pfeile). Öl endete dagegen leicht im Minus, wobei Nordsee-Öl (Brent) am schlechtesten abschnitt (roter Pfeil), ohne dabei das Ende des jüngsten Aufwärtstrends zu signalisieren. Seit Jahresbeginn liegt Texas-Öl  jedoch weiterhin hinten (roter Pfeil). Der DAX führt nicht nur seit Januar sondern auch im Ein-Jahres-Vergleich (grüne Pfeile). Silber weist dagegen ein Kontrastprogramm auf; es liegt bisher in diesem Jahr an zweiter Stelle (hellgrüner Pfeil) aber im Vergleich zum September vorigen Jahres an letzter Stelle (roter Pfeil). Edelmetalle können sehr volatil sein. Dies haben sie mit der Börse gemeinsam .


Vor einem Jahr am 10. September begann In Deutschland eine neue Hausse, die bisher ein Plus von fast 40% (!!) einbrachte. In den USA setze die Hausse einen Monat später am 4. Oktober ein. Der DAX hat sein bisheriges Jahreshoch vom März (hellgrüner Pfeil) übertroffen (grüne Linie und grüner Pfeil). Auch der Dow Jones liegt jetzt (blauer Pfeil) über seinem Niveau von Anfang Mai (hellblauer Pfeil). Der Anstieg beim DAX ist eindrucksvoller, da der Rückgang im vergangenen Jahr von Juli bis September deutlich mehr als beim Dow war. Die Hausse ist bei beiden Indizes noch keinesfalls zu Ende! Ich rechne mit neuen Rekordhochs spätestens Ende April nächsten Jahres, sofern Politiker nicht wieder wie im vergangenen Jahr jegliche Rationalität in ihrem Handeln vermissen lassen.


Die juengsten Arbeitsmarktdaten enttaueschten. Im August wurden knapp 100.000 neue Arbeitsplaetze geschaffen. Die meisten Schaetzungen hatten mit deutlich mehr gerechnet. Der scheinbar erfreuliche Rueckgang der Arbeitslosenrate von 8,3% auf 8,1% beruht ausschliesslich darauf, dass viele Personen desillusioniert sind und nicht mehr nach Arbeit suchen. Das Argument der Regierung, dass seit 30 Monaten ohne Ausnahme neue Arbeitsplaetze in der Privatwirtschaft geschaffen wurden, ist hoechstens ein Teilerfolg. Allerdings muss man konzedieren, dass Vergleiche mit vergangenen Erholungen nach einer Rezession ebenfalls nicht richtig sind, da Praesident Obama mit dem tiefsten Wirtschaftseinbruch seit der Weltwirtschaftskrise von 1929-1932 konfrontiert war.


Das obige Chartbild verdeutlicht dies. Die Zahl der verlorenen Arbeitsplätze (roter Schattierung) war deutlich höher als in den vergangenen vier Rezessionen. Teilweise wurden bis zu 800.000 Arbeitsplätze im Monat gestrichen (roter Pfeil). Der Anstieg auf 500.000 neue Arbeitsplätze im Mai 2010 (grüner Pfeil) beruhte auf  temporären Arbeitsplätzen aufgrund der Volkszählung. Im Durchschnitt wurden seit 1980 etwas mehr als 100.000 Arbeitsplätze im Monat geschaffen (graue Linie). Der US-Arbeitsmarkt bleibt ein entscheidendes Wahlthema.


Bundeskanzlerin Angela Merkel ist die mächtigste Frau der Welt. Dies bestätigte das amerikanische Wochenmagazin Forbes. Der zweite Platz für die US-Aussenministerin Hillary Clinton scheint auch gerechtfertigt; ebenso der dritte Platz für die brasilianische Präsidentin Dilma Rousseff. Danach wird die Bewertungsskala jedoch etwas fragwürdig. Von den ersten 100 mächtigsten Frauen kommen über 61% aus den USA,  nur 6% aus Europa, ebenfalls 6% aus Südamerika, 14% aus Asien (keine Frau aus Japan), 3% aus Afrika, 5% aus dem Nahen Osten inklusive Türkei, und 5% aus Kanada, Australien und Neuseeland. Die Überbewertung von Amerika ist offensichtlich. Wenn auch Deutschland den ersten Platz belegt, so ist es die einzige Platzierung auf dieser 100-Liste. Auch dies dürfte falsch sein. Objektivität war offensichtlich bei dieser Aufstellung nicht Priorität. 

In der zweiten September-Woche werde etliche wichtige Wirtschaftsdaten veröffentlicht und Entscheidungen getroffen, die das Börsengeschehen beeinflussen werden und ich auf der Hotline bespreche. Kommt es zu einer dritten Entspannungsmassnahme (QE3) von Seiten der US-Notenbank am Donnerstag? Davon hängt das Wochenergebnis der Börse ab. Weitere Analysen und Einschätzungen auf der Hotline. Der nächste Blog erscheint in der dritten September-Woche.


Details zum Bild unter:


Heiko Thieme